Contenu publié le :
Contenu mis à jour le :
Guide assurance
Assurer une MX-5 au juste prix, section par section
En bref : Selon les fourchettes observées en 2025 et 2026, assurer une MX-5 coûte environ 180 à 380 euros par an sur NA. Comptez 550 à 1 300 euros sur ND ou RF. La prime peut varier du simple au triple selon l’assureur. Le tous risques s’impose sur ND et RF, l’intermédiaire convient à la plupart des NB et NC. Exigez que la capote figure explicitement dans la garantie vol et vandalisme.
Dernière vérification : octobre 2026
Pourquoi une Mazda MX-5 ne s’assure pas comme une voiture normale
Le triangle du risque roadster
Trois critères que l’assureur regarde en premier, et un seul le fait vraiment tiquer
Propulsion légère
Classée à tort comme sportive à risque par certains barèmes internes.
Capote souple
Le vrai point noir, coupée en trente secondes, mal couverte par défaut.
Valeur fluctuante
NA et NB sous-cotées, ND surévaluée, un décalage qui coûte au sinistre.
Le vent claque dans la capote. La caisse vibre. Vous sentez la route dans vos mains. C’est ça, une MX-5. Mais l’assureur, lui, ne voit pas une voiture qui vit. Il voit un cabriolet léger, une propulsion, une case qui ne rentre nulle part.
Et c’est là que les devis partent dans tous les sens. Vous demandez trois tarifs, vous obtenez du simple au triple. Sans logique apparente.
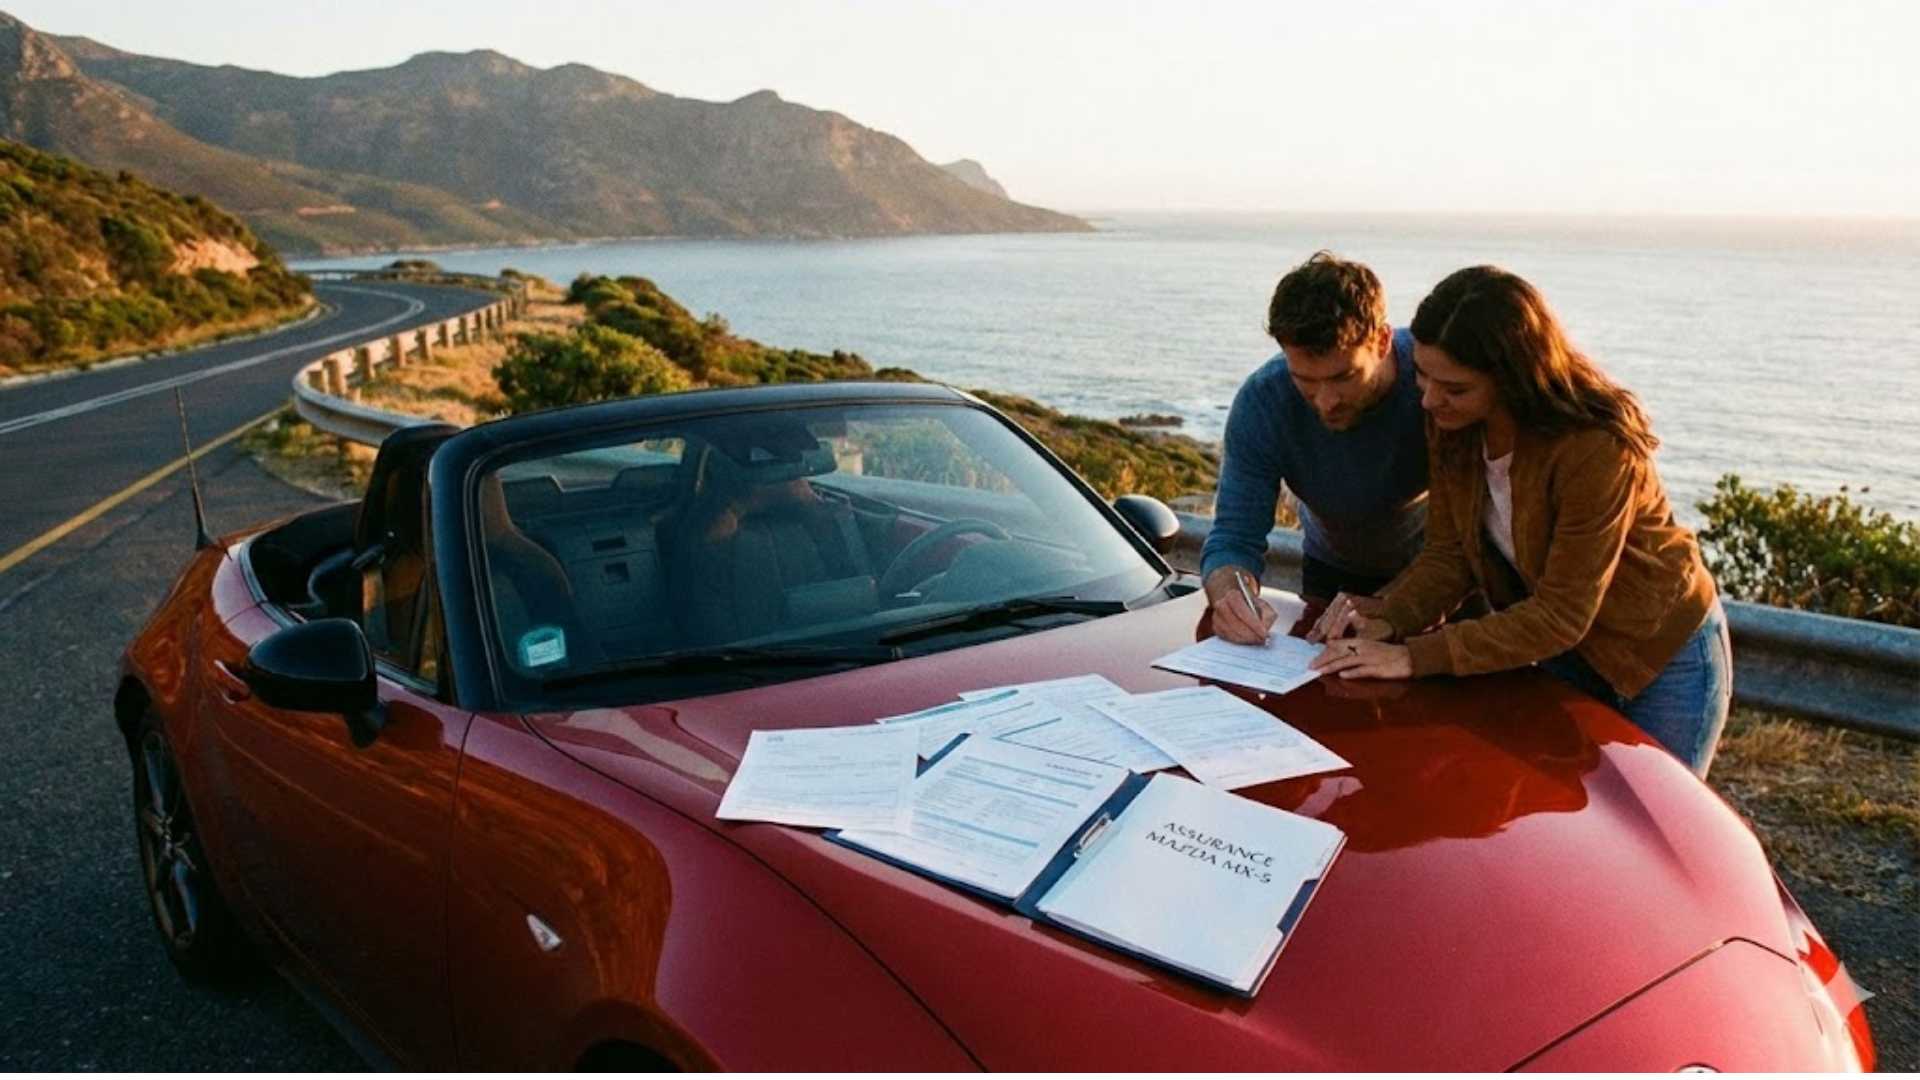
Signer un contrat MX-5 sans vérifier la couverture de la capote, c’est le piège le plus fréquent.
Dans ce guide, vous allez comprendre pourquoi. Les vrais coûts par génération. Les garanties qui comptent vraiment. Les pièges que personne ne vous montre avant de signer. Objectif, vous assurer sans payer une majoration que vous ne méritez pas.
Avant de comparer les prix, vérifiez surtout que votre assureur sait ce qu’est une MX-5. S’il vous demande d’expliquer ce qu’est une NA, méfiez-vous.
Une propulsion légère mal comprise par les barèmes
La MX-5 n’est pas une sportive au sens assurantiel. C’est une propulsion très légère. Sous la pluie, sur route de campagne, elle ne réagit pas comme une compacte. Certains assureurs le savent et ajustent. D’autres appliquent le même barème que pour un SUV familial.
Scénario classique : un propriétaire de NB voit sa prime majorée d’un coup. La cause tient souvent à l’algorithme interne, qui associe propulsion et cabriolet à une sinistralité élevée. Rien à voir avec sa conduite ni son historique.
Le réflexe utile, demander à l’assureur sur quelle catégorie il classe la voiture. Roadster loisir ou sportive à risque, ce n’est pas le même tarif.
Le cabriolet, un objet de convoitise
Une capote souple, c’est magnifique à vivre. Compliqué à assurer. Les compagnies regardent trois choses, la résistance aux intempéries, la résistance au vol et le coût de remplacement.
Ce cas revient souvent, beaucoup croient que la capote est protégée par le bris de glace. Faux dans la majorité des contrats. Elle dépend le plus souvent de la garantie dommages ou vandalisme. Et la franchise peut dépasser le prix de la pièce.
Une capote découpée en trente secondes pour fouiller la boîte à gants, ça se voit chaque mois sur les forums. Le préjudice dépasse presque toujours ce que le voleur emporte.
Une valeur que l’assureur lit mal
C’est le vrai sujet de fond. Les NA et NB sont souvent sous-cotées par les barèmes internes, qui ignorent la cote passion. À l’inverse, les ND récentes sont parfois surévaluées parce qu’encore en phase haute sur le marché.
Pour une NA ou une NB en bon état, la parade tient en un mot, la valeur agréée. Une expertise simple, des photos, et la valeur retenue est bloquée pour plusieurs années. Sans ça, vous découvrez le problème le jour du sinistre. Trop tard.
Les prix réels de l’assurance MX-5 par génération
Fourchettes annuelles observées 2025-2026
Plus la voiture est récente et chère à réparer, plus la prime grimpe
Barres proportionnelles au haut de fourchette tous risques, ou intermédiaire quand le tous risques est rare.
Les devis automatiques ne servent presque à rien sur une MX-5. Chaque génération a son profil de risque, sa valeur, ses réactions sur la route. Un assureur qui ne connaît pas le modèle applique des moyennes qui n’ont aucun sens pour un roadster.
Pour situer l’ordre de grandeur global, un repère récent aide. D’après Leocare (barème assurance Mazda MX-5, mise à jour juin 2026), la prime mensuelle observée varie entre 32 et 268 euros. La borne basse correspond à un bon profil en usage limité, la borne haute aux cas les plus pénalisés comme un jeune conducteur ou un malus. Entre les deux, la génération et la formule font le reste.
Assurance MX-5 NA (1989-1997)
La NA pose un problème simple. Certains assureurs refusent les véhicules très anciens hors collection, au motif de pièces rares et de valeur difficile à estimer. La bonne nouvelle, beaucoup de NA basculent en assurance collection, où les primes deviennent minimes.

Une NA stockée à l’abri et peu roulée coche toutes les cases de la formule collection.
Rentable ou pas ? Oui si l’usage reste limité et la voiture bien stockée. Non si vous roulez tous les jours, car le statut collection impose justement un usage occasionnel.
Cette logique change tout sur le budget global. Une NA en collection peut coûter moins cher à assurer qu’une citadine moderne du même conducteur, à condition d’accepter le plafond de kilométrage et le remisage en garage.
Assurance MX-5 NB et NBFL (1998-2005)
La NB, c’est le point d’équilibre. Bonne valeur, faible sinistralité, pièces peu coûteuses. Une prime peut passer du simple au double juste en changeant d’assureur, sans toucher à l’usage ni à l’adresse.
La raison tient au classement interne, certains barèmes la traitent en cabriolet classique, d’autres en roadster loisir. Les petites mutuelles régionales comprennent souvent mieux ces voitures atypiques que les gros comparateurs nationaux.
Assurance MX-5 NC (2006-2015)
La NC est plus lourde, plus sécurisée, plus moderne. Elle rassure les assureurs. Peu de problèmes de coût, sauf sur les versions les plus puissantes.
Deux oublis classiques sur cette génération, ne pas inclure la garantie accessoires alors qu’un hardtop est monté, et ne pas déclarer les modifications mineures comme des ressorts courts ou des jantes différentes. En cas de sinistre, ces omissions coûtent cher.
Assurance MX-5 ND et RF (2016-2025)
Là, tout change. Valeur élevée, électronique moderne, carrosserie coûteuse. Sur une ND, la formule tous risques s’impose, même en usage loisir.
Un acheteur de ND RF en usage week-end nous a raconté un simple choc avant. Facture de réparation en concession supérieure au prix d’une NB complète. C’est exactement ce qui explique les primes plus hautes sur cette génération.
Et si vous êtes jeune conducteur, la majoration n’a rien à voir avec le modèle en lui-même. Une voiture légère et vive est classée à part des citadines, quel que soit votre sérieux au volant.
Tableau des fourchettes indicatives par génération
| Génération | Tiers | Intermédiaire | Tous risques |
|---|---|---|---|
| NA (1989-1997) | 180 à 280 € (viable) | 260 à 380 € (optionnel) | Rare (peu pertinent) |
| NB (1998-2005) | 220 à 320 € (viable) | 300 à 450 € (recommandé) | 450 à 650 € (si valeur haute) |
| NC (2006-2015) | 260 à 380 € (minimal) | 380 à 520 € (recommandé) | 600 à 800 € (usage intensif) |
| ND et RF (2016-2025) | Déconseillé | 550 à 750 € (minimum) | 800 à 1300 € (à privilégier) |
Ces fourchettes sont des ordres de grandeur annuels observés sur 2025 et 2026. Elles bougent selon le profil, le code postal et l’assureur. Prenez-les comme un repère, pas comme un devis.
Vous hésitez encore entre deux générations avant de vous lancer ? Le guide pour choisir entre NA, NB, NC et ND vous évite de payer une prime qui ne correspond pas à votre usage réel.
Quelles garanties sont vraiment indispensables sur une MX-5
Priorité des garanties
Quatre lignes à ne jamais laisser tomber, classées par urgence réelle
Priorité absolue
Vol et vandalisme
Capote coupée en trente secondes. Exigez qu’elle soit nommée explicitement.
Essentiel
Bris de glace
Lunette souvent couverte, capote presque jamais. Vérifiez la franchise.
Pour NA et NB
Valeur majorée
Valeur agréée par expertise, bloquée plusieurs années contre la sous-cote.
Sous-estimée
Assistance 0 km
Peu chère, décisive sur les anciennes. Panne au garage prise en charge.
Assurer une MX-5, c’est choisir une protection qui colle à son architecture et à ses faiblesses réelles. Pas une formule pensée pour une citadine. Une MX-5 n’encaisse pas les mêmes risques qu’une berline, son contrat doit le refléter.
Vol et vandalisme, la ligne prioritaire
C’est la première chose à vérifier. La MX-5 attire l’œil, parfois le mauvais. Une capote souple se coupe vite, une intrusion prend quelques secondes.

Antivol de volant et sabot de roue, des dispositifs simples qui pèsent sur la prime vol.
Scénario classique : capote incisée pour trois fois rien laissé dans l’habitacle, réparation qui dépasse largement la valeur de l’objet volé. D’où l’intérêt d’une garantie vol complète, pas un module partiel bricolé.
Un dernier réflexe qui change la donne, vérifier noir sur blanc que la capote figure dans le périmètre couvert. Sans cette mention, elle passe à travers en cas de sinistre.
Bris de glace, attention à la définition
La confusion revient tout le temps. Non, la capote n’est pas systématiquement en bris de glace. La plupart des contrats ne couvrent que la lunette arrière, parfois uniquement si elle est en verre.
Beaucoup de NBFL ont justement une lunette en verre collée. Une casse coûte cher car la pièce n’est pas toujours dispo. Une bonne garantie doit mentionner la capote ou la lunette souple.
Protection de la valeur, ou valeur d’expert
Les NA et NB restaurées, voire certaines NC propres, valent bien plus que les barèmes internes. Les assureurs utilisent parfois la valeur à dire d’expert, mais sans expertise préalable, l’estimation reste basse.
Pour une NA en excellent état, la valeur agréée est souvent plus intéressante qu’un tous risques classique. Ce choix se justifie d’autant plus que la cote monte. D’après L’Argus (dossier collection Rétromobile 2024), les youngtimers japonais recherchés poursuivent leur progression de valeur, ce qui rend une garantie à valeur fixe d’autant plus utile sur les NA et NB soignées.
Assistance 0 km, la garantie sous-estimée
La MX-5 est fiable, mais elle vieillit, batterie qui faiblit, alternateur fatigué, durite en fin de vie. Un arrêt imprévu peut arriver n’importe où, y compris devant chez vous.
Or beaucoup de contrats ne déclenchent l’assistance qu’au-delà d’une certaine distance du domicile. Un dépannage à 30 km peut plomber votre journée. L’assistance 0 km fait partie des garanties les moins chères et les plus utiles, surtout sur NA et NB.
Tous risques, tiers ou intermédiaire, comment trancher
Outil, quelle formule pour vous
Sélecteur de formule MX-5
Choisissez votre génération et votre usage, le verdict s’affiche en dessous.
Votre génération
Votre usage
Sélectionnez une génération et un usage pour voir la formule conseillée.
Votre choix dépend de la génération, de la valeur du véhicule et de son usage réel. Les assureurs raisonnent en risque global, pas en affection pour le modèle. À vous d’ajuster intelligemment.
Tous risques, incontournable sur ND et RF
Une ND ou une RF coûte cher à réparer. Aile aluminium, capot, mécanique Skyactiv, tout grimpe vite. Un choc léger peut dépasser le prix d’une NB entière. Sur ces générations, l’économie sur la formule se paie cash au premier accrochage.
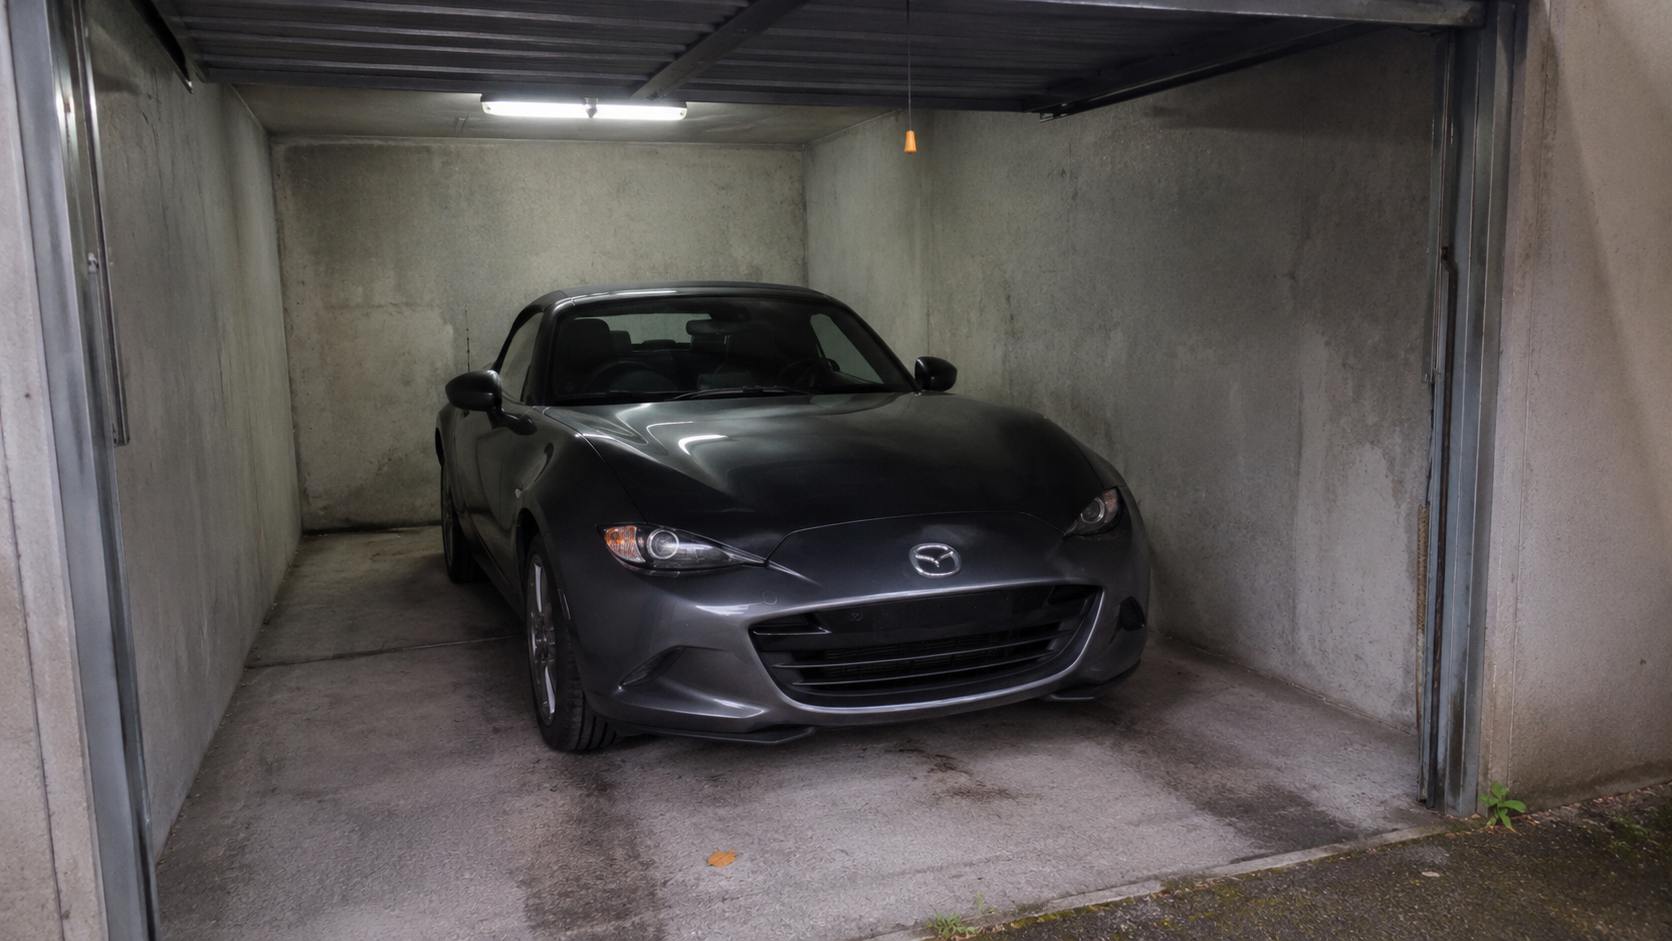
Une ND vaut assez cher pour justifier le tous risques, mais le box fermé fait baisser la note.
Intermédiaire, le bon équilibre pour NB et NC
C’est la formule la plus logique pour la grande majorité des propriétaires NB ou NC. Vous limitez les coûts tout en gardant l’essentiel, vol, bris de glace, incendie. Une NB propre vaut rarement assez pour un tous risques, mais trop pour un simple tiers. L’intermédiaire fait le pont.
Tiers plus options, réservé aux basses valeurs
Le tiers n’a de sens que pour trois cas, une NA fatiguée, une NB très kilométrée, ou un usage vraiment occasionnel. Le piège, c’est d’oublier d’ajouter le vol et le bris de glace. Une capote arrachée peut coûter plus que la voiture.
Quand basculer en assurance collection
L’assurance collection devient pertinente quand le véhicule a plus de 20 ans, que l’usage est limité, que la voiture dort en garage et que vous avez un autre véhicule principal.
Attention à ne pas confondre deux choses. La carte grise de collection exige 30 ans révolus. L’assurance collection, elle, s’ouvre souvent dès 20 ou 25 ans selon les compagnies, sans carte grise dédiée. D’après Classique Auto (guide âge et conditions, 2026), le passage en formule collection entraîne en moyenne une baisse de prime de 40 à 60 %. Un ordre de grandeur confirmé par la FFVE (enquête 2025), qui évoque une économie moyenne de 450 à 900 euros par an, avec indemnisation à la valeur agréée en cas de perte totale.
Méthode simple, si vous roulez moins de 3 000 km par an et que la voiture dort à l’abri, comparez collection contre classique. Beaucoup économisent sans rien perdre en protection.
Avant même de choisir un contrat
Passez votre future MX-5 au crible
Kilométrage, état de la capote, historique, les points qui pèseront ensuite sur votre prime se vérifient dès l’achat.
Ouvrir la checklist d’achatLes pièges que les assureurs ne montrent jamais
Quatre pièges classés par gravité
Les lignes que personne ne lit avant le sinistre
Sous-évaluation au sinistre
Une NA restaurée à 12 000 € estimée 3 500 € faute de valeur agréée.
Refus des NA et NB
Modèle bloqué automatiquement par l’algorithme, pas seulement l’âge.
Franchise bris de glace
Elle dépasse parfois le double du prix de la lunette à remplacer.
Majoration zone urbaine
Stationnement extérieur en centre-ville, prime nettement plus haute.
Ce sont toujours les mêmes surprises. Vous croyez avoir une formule claire, un sinistre arrive, et l’assureur ressort une ligne que personne ne lit. Avec son format compact et sa capote souple, la MX-5 cumule des zones grises.
Le refus pur et simple des NA et NB
Le sujet revient chaque mois. Plusieurs compagnies généralistes refusent encore les véhicules anciens hors collection, à cause de la difficulté à obtenir des pièces et à estimer la valeur.
Cas fréquent : un devis où une NA est rejetée automatiquement, alors qu’une citadine du même âge passe sans problème. L’algorithme bloque le modèle, pas l’ancienneté. Si vous devez expliquer ce qu’est une NA à votre conseiller, c’est déjà mauvais signe.
La franchise bris de glace hors de proportion
Même quand la lunette arrière est couverte, la franchise peut dépasser la valeur de la pièce. Chaque assureur a sa propre définition de la surface vitrée, et certaines excluent explicitement les capotes.

Un simple impact suffit à révéler ce que la garantie bris de glace couvre vraiment.
Point d’attention : sur une NBFL, une lunette en verre cassée peut coûter moins cher que la franchise imposée. Lisez chaque ligne du contrat sur ce point précis avant de signer quoi que ce soit.
Le même flou touche le pare-brise et la lunette selon leur matière. Une clause qui exclut le vitrage souple vide la garantie de son intérêt sur un cabriolet, autant le savoir en amont.
La sous-évaluation au moment du sinistre
C’est le point le plus sensible. Les NA et NB bien entretenues valent plus que ce que les barèmes indiquent. Une NA restaurée à 12 000 euros estimée 3 500 euros après sinistre, avec des factures mais aucune valeur agréée, ça arrive. Même si vous roulez peu, faites poser une valeur d’expert.
La majoration en zone urbaine dense
Paris, Lyon, Marseille. Dès que la voiture dort dehors, la prime grimpe. La MX-5 attire, et une capote se coupe plus vite qu’une porte en acier ne se force. Si vous vivez en centre-ville sans stationnement fermé, attendez-vous à une prime plus haute.
Comment payer moins cher sans réduire la protection
Trois leviers cumulables
Baisser la prime sans toucher aux garanties essentielles
Chaque levier agit sur un paramètre différent du calcul de risque, ils s’additionnent.
Cumul réaliste
-50 %
environ en combinant les trois leviers, vol, bris de glace et assistance 0 km toujours en place.
Bonne nouvelle, on peut baisser la prime sans raboter les garanties. Pas en coupant la couverture, mais en jouant sur les paramètres que les assureurs utilisent pour calculer le risque.
Déclarer un usage loisir
Beaucoup l’ignorent, déclarer une MX-5 en usage loisir baisse nettement la prime. Les assureurs apprécient les véhicules utilisés ponctuellement, car l’exposition au risque est plus courte. Scénario classique : un propriétaire de ND roulant 4 000 km par an a simplement basculé son contrat en usage week-end. Réduction immédiate.

Stationner en voirie la nuit coûte plus cher qu’un box fermé, à garanties égales.
Plafonner le kilométrage
C’est l’ajustement le plus simple. Un plafond de 6 000 ou 8 000 km suffit à la plupart des propriétaires. Pour connaître votre usage réel, relevez votre kilométrage sur trois mois et multipliez par quatre. Beaucoup surestiment leurs trajets et paient trop cher.
Stocker dans un garage fermé
Un garage ferme la porte au vandalisme et aux intrusions rapides. Les assureurs le savent et récompensent ce détail par une prime plus basse. Si vous louez un box, la réduction compense souvent une bonne partie du loyer.
Viser les contrats spécialisés
Les généralistes ne comprennent pas toujours les particularités de la MX-5. Les contrats spécialisés cabriolet ou youngtimer sont mieux calibrés, valeur majorée, capote incluse, franchise ajustée. Et surtout, comparez. D’après lesfurets (page assurance Mazda MX-5, mise à jour 2025), l’écart entre deux offres à garanties équivalentes atteint plusieurs centaines d’euros par an.
Avant de signer
Chiffrez le vrai budget de votre MX-5
L’assurance n’est qu’un poste. Entretien, décote, pièces, voyez le coût réel sur la durée avant de vous décider.
Voir le guide du coût completAssurer sa MX-5 sans se tromper de combat
Le verdict en une grille
À chaque génération sa formule logique
NA
1989-1997
Collection
si usage limité
NB
1998-2005
Intermédiaire
le bon équilibre
NC
2006-2015
Intermédiaire
tous risques si puissante
ND / RF
2016-2025
Tous risques
non négociable
Quelle que soit la génération, quatre garanties ne bougent jamais, vol, vandalisme, bris de glace et valeur majorée. Le reste s’ajuste.
Légère, ouverte, attachante, la MX-5 demande une protection à sa mesure. Quatre garanties ne devraient jamais disparaître de votre contrat, vol, vandalisme, bris de glace et valeur majorée. Le reste dépend de votre génération.

De la NA à la ND, chaque génération a sa formule idéale, mais le même socle de garanties.
ND et RF vivent mieux en tous risques. NB et NC trouvent leur équilibre en intermédiaire. NA peut basculer en collection si l’usage reste limité. Avant de signer, comparez les garanties, pas seulement le prix, et assurez-vous que votre voiture reçoit la valeur qu’elle mérite.
Vos questions les plus fréquentes sur l’assurance Mazda MX-5
Une MX-5 coûte-t-elle plus cher qu’une berline ?
L’assurance au kilomètre vaut-elle le coup ?
Faut-il une valeur agréée sur une NA restaurée ?
Une capote endommagée est-elle couverte ?
Quand une MX-5 passe-t-elle en assurance collection ?
Sources
- Leocare , barème et fourchettes de prime pour l’assurance Mazda MX-5
- lesfurets , écarts de tarifs entre assureurs pour la Mazda MX-5
- FFVE via France Épargne , économies et conditions de l’assurance collection
- Classique Auto , âge et conditions du statut collection et youngtimer
- L’Argus , cote des youngtimers et voitures de collection accessibles
- Ornikar , formules d’assurance et garanties adaptées à la MX-5
- Clavel Assurances , garanties spécialisées cabriolet et collection
Alan Chevereau, consultant SEO et fondateur de MX5Global
Passionné de Mazda MX-5, je publie des guides vérifiés, sans langue de bois, pour aider à acheter la bonne voiture, éviter les pièges et rouler l’esprit tranquille. Sur l’assurance, l’objectif est simple, payer le juste prix sans sacrifier les garanties qui comptent vraiment.